Budget et suivi de dépenses

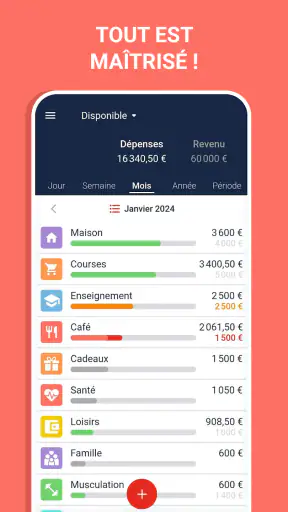
Captures d’écran
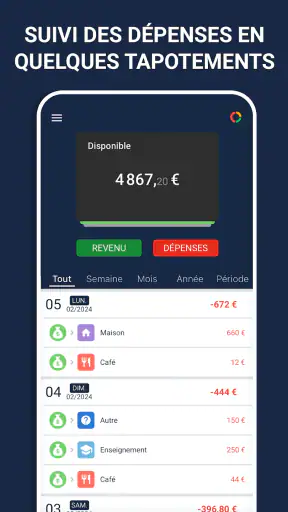
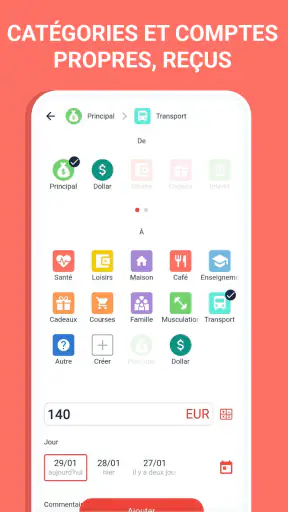
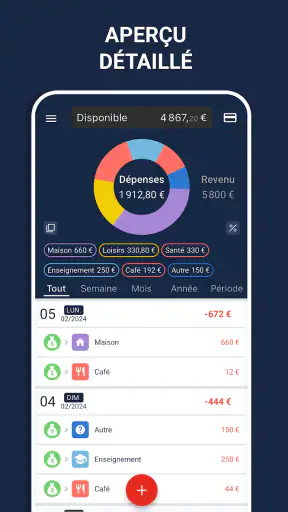
Détails
- Note
- 235.00 avis
- Version
- 0.14.1
- Développeur
- Cleaner + Antivirus + VPN company
Analyse par Norviv
Je l’ai abordée comme une petite application de finances personnelles plutôt que comme un outil comptable complet. Budget et suivi de dépenses, développée par Cleaner + Antivirus + VPN company, cherche surtout à rendre le suivi quotidien moins pénible : noter ce qui sort, garder un œil sur ses habitudes et préparer un budget que l’on peut réellement consulter. Son résumé tient en quelques mots, mais son intérêt se joue surtout dans la régularité d’utilisation.
La promesse me paraît particulièrement adaptée à quelqu’un qui veut reprendre la main sur ses dépenses sans commencer par un tableur compliqué. L’application est gratuite, classée dans la catégorie Finance et proposée avec une classification PEGI 3. Elle a été publiée le 29 décembre 2021 et sa version actuelle est 0.14.1, avec une compatibilité à partir d’Android 7.0. Ce sont des éléments rassurants pour un téléphone qui n’est pas récent, même si l’expérience dépendra évidemment de la manière dont chacun organise ses saisies.
Une routine simple pour comprendre où part l’argent
La première chose que je recommande est de ne pas essayer de tout reconstruire en une seule session. Le meilleur point de départ consiste à enregistrer les dépenses qui reviennent le plus souvent : courses, transport, repas pris à l’extérieur, abonnements et achats courants. Après quelques jours, on obtient une image plus honnête de son comportement qu’en créant immédiatement un budget idéal impossible à respecter.
Le fonctionnement prend tout son sens quand on l’utilise juste après une dépense. Une course faite en rentrant du travail, un café acheté entre deux rendez-vous ou un paiement effectué en ligne sont plus faciles à noter sur le moment que le soir, lorsque plusieurs opérations se mélangent. J’ai constaté que la valeur de ce type d’outil vient moins de la sophistication de chaque écran que de la réduction des oublis.
Pour une personne payée une fois par mois, je conseillerais de commencer par distinguer les charges prévisibles des dépenses flexibles. Le loyer, les factures habituelles et les abonnements forment une base. Les sorties, les achats spontanés et les repas commandés constituent plutôt la partie à surveiller. Cette séparation permet de comprendre rapidement ce qui est déjà engagé et ce qui peut encore être ajusté.
Un scénario concret montre bien l’intérêt de cette méthode. Pendant une semaine chargée, je peux avoir l’impression de ne presque rien acheter, puis découvrir que plusieurs petits paiements se sont additionnés. En les enregistrant au fil de la journée, je vois plus tôt que le problème ne vient pas forcément d’un achat important, mais d’une répétition de dépenses modestes. Le budget devient alors un signal d’alerte, pas seulement un bilan à regarder à la fin du mois.
Je conseille aussi de choisir des catégories assez larges au début. Créer une catégorie différente pour chaque type de restaurant ou chaque magasin donne une impression de précision, mais augmente le temps de saisie. Une organisation plus courte est souvent plus durable. On peut ensuite affiner seulement les postes qui posent réellement problème, comme les repas livrés ou les achats liés aux loisirs.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Le suivi est également utile pour préparer une dépense exceptionnelle. Avant un voyage, un déménagement ou une période de cadeaux, je préfère observer les sorties habituelles pendant plusieurs jours, puis réserver une enveloppe à l’événement. Cette approche évite de confondre une dépense ponctuelle avec le niveau normal du mois. Elle aide aussi à décider si l’on doit réduire temporairement une autre catégorie.
Les réglages qui méritent une vérification dès le départ
Les réglages les plus importants ne sont pas forcément ceux qui attirent l’œil. Je commencerais par vérifier la devise utilisée et la manière dont les catégories sont nommées. Une devise mal choisie ou des intitulés trop vagues peuvent rendre les résultats difficiles à interpréter, surtout si l’on consulte l’application rapidement entre deux achats.
Je regarderais ensuite la période du budget. Tout le monde ne raisonne pas de la même façon : certains suivent le mois civil, tandis que d’autres préfèrent partir du jour où le salaire arrive. Même sans multiplier les options, il est essentiel que la période choisie corresponde à sa vraie organisation financière. Sinon, les limites affichées peuvent sembler incohérentes alors que le problème vient simplement du calendrier utilisé.
Les dépenses récurrentes méritent une attention particulière. Lorsqu’un paiement revient régulièrement, il faut éviter de le traiter comme un achat isolé que l’on risque d’oublier. Je prends l’habitude de vérifier les abonnements et les prélèvements au début de la période, puis de contrôler qu’ils ont bien été intégrés à mon raisonnement. Cela donne une vision plus réaliste de l’argent réellement disponible.
Je recommande aussi de ne pas régler un budget trop ambitieux dès la première utilisation. Une limite construite à partir d’un objectif théorique peut devenir décourageante après quelques écarts. Il vaut mieux observer ses dépenses habituelles, ajuster progressivement et conserver une marge pour les semaines moins prévisibles. Un budget utile doit guider une décision, pas punir chaque dépassement.
La version actuelle, 0.14.1, mérite naturellement d’être maintenue à jour lorsque le système le permet. Je ne considère pas cela comme une garantie d’expérience parfaite, mais c’est une bonne habitude pour profiter des corrections et conserver une compatibilité correcte avec le téléphone. L’application étant accessible dès Android 7.0, elle peut convenir à de nombreux appareils anciens, ce qui est intéressant pour une application que l’on souhaite garder longtemps.
La confidentialité est une question que beaucoup de lecteurs se poseront avant de saisir leurs finances. Mon conseil est simple : ne renseignez que les informations nécessaires à votre méthode de suivi. Pour comprendre ses habitudes, il n’est pas indispensable de reproduire chaque détail d’un relevé bancaire. Une description courte et cohérente suffit souvent. Cela limite aussi le temps passé à documenter des opérations dont on ne tirera aucune décision.
Les habitudes qui rendent la saisie beaucoup plus rapide
La meilleure astuce que j’ai retenue est de regrouper les dépenses par moments fixes plutôt que d’attendre une motivation parfaite. Une vérification rapide après les courses, puis une autre en fin de journée, fonctionne mieux qu’une longue session reportée plusieurs fois. Cette routine réduit les trous de mémoire et transforme l’application en réflexe.
Je conseille de conserver les mêmes noms pour les mêmes situations. Si un repas pris au bureau est parfois classé dans « alimentation » et parfois dans « sorties », les comparaisons deviennent moins utiles. La cohérence compte davantage que la précision absolue. Une fois une règle choisie, il faut la garder assez longtemps pour que les tendances deviennent lisibles.
Pour les achats qui couvrent plusieurs catégories, je préfère enregistrer la dépense selon son usage principal plutôt que de passer plusieurs minutes à la découper. Cette décision est pertinente pour un suivi personnel, mais moins pour une comptabilité détaillée. C’est justement l’un des compromis importants de l’application : elle gagne en rapidité lorsqu’on accepte de ne pas reproduire chaque ticket ligne par ligne.
Une autre méthode consiste à consulter le budget avant une dépense non urgente. Si je veux acheter un objet ou réserver une sortie, je regarde d’abord la place restante dans la catégorie concernée. Cette étape de quelques secondes crée une pause utile entre l’envie et l’achat. Elle ne remplace pas le jugement, mais elle rend la décision plus consciente.
Les personnes qui partagent certaines dépenses peuvent également l’utiliser comme outil de préparation, sans forcément chercher à gérer un compte commun complet. Par exemple, on peut suivre séparément les achats liés à la maison et ceux qui restent personnels, puis faire le point ensemble. Je trouve cette approche pratique pour clarifier une discussion, à condition que chacun conserve une règle identique pour classer les opérations.
Pour éviter les faux constats, je déconseille de comparer un début de période avec une période complète. Les premiers jours sont souvent atypiques : factures regroupées, courses plus importantes ou dépenses liées à un événement. Il vaut mieux attendre d’avoir assez d’entrées régulières avant de modifier fortement ses limites. Cette patience évite de corriger le budget à chaque variation normale.
Ce que l’application fait bien, et là où elle atteint ses limites
Son principal avantage est sa lisibilité pour une personne qui veut simplement suivre son argent. Elle ne demande pas forcément de connaître la gestion budgétaire et peut servir de point de départ à quelqu’un qui n’a jamais tenu ses comptes. Avec une note moyenne de 4,9 basée sur environ 11 milliers d’évaluations, elle semble avoir trouvé un public satisfait, tandis que plus de 100 milliers d’installations montrent qu’elle est déjà utilisée au-delà d’un cercle très restreint.
Je ne confondrais toutefois pas cette popularité avec une réponse universelle. Une application de suivi manuel repose sur la discipline de l’utilisateur. Si vous oubliez souvent d’enregistrer les achats, les résultats seront incomplets et le budget donnera une fausse impression de contrôle. Dans ce cas, une solution bancaire capable de récupérer automatiquement les opérations peut être plus adaptée, même si elle offre parfois moins de souplesse pour personnaliser son organisation.
Par rapport à un tableur, Budget et suivi de dépenses est plus immédiate pour une utilisation au téléphone. On évite de construire ses formules et ses colonnes, ce qui réduit la barrière de départ. En revanche, le tableur reste préférable pour une personne qui veut faire des projections complexes, répartir un achat sur plusieurs périodes ou gérer des scénarios très détaillés.
Face à une application bancaire, son intérêt est différent. Une banque montre généralement les transactions qui passent par ses comptes, alors qu’un suivi budgétaire peut aider à réfléchir à l’ensemble des dépenses, y compris celles payées autrement ou celles que l’on veut prévoir. La contrepartie est qu’il faut saisir et maintenir les informations avec soin. Je la vois donc comme un complément possible, pas comme un remplacement automatique de son espace bancaire.
Elle convient bien aux étudiants, aux jeunes actifs, aux personnes qui veulent réduire les achats impulsifs et aux foyers qui souhaitent commencer une discussion concrète sur leurs dépenses. Elle peut aussi être utile après un changement de situation, par exemple lorsque les revenus ou les charges évoluent. Dans ces moments, une méthode simple aide à retrouver des repères avant d’adopter un système plus avancé.
Je la conseillerais moins à une famille qui doit gérer plusieurs comptes, des remboursements croisés et des objectifs financiers très détaillés. Elle n’est pas non plus le choix évident pour un indépendant qui doit séparer dépenses professionnelles et personnelles avec une rigueur comptable. Dans ces cas, un outil conçu pour la comptabilité ou une solution bancaire plus complète fera probablement gagner du temps à long terme.
Une façon plus experte de l’utiliser sans la compliquer
Après quelques semaines, je ferais un bilan court avec trois questions : quelle catégorie dépasse régulièrement la prévision, quelle dépense revient sans apporter beaucoup de valeur, et quelle charge exceptionnelle a été mal anticipée ? Ces questions sont plus utiles qu’une simple recherche du mois où l’on a le moins dépensé. Elles transforment les chiffres en décisions concrètes.
Je garderais également une catégorie dédiée aux dépenses irrégulières, plutôt que de les disperser dans plusieurs postes. Une réparation, un cadeau ou un achat saisonnier ne doit pas fausser l’évaluation des dépenses quotidiennes. En les isolant, on peut prévoir une réserve réaliste et éviter de conclure trop vite que son budget habituel est impossible à tenir.
La précision doit rester proportionnelle à l’objectif. Si je cherche seulement à savoir pourquoi mon solde baisse trop vite, une saisie rapide suffit. Si je prépare un projet important, je peux prendre davantage de temps pour distinguer les postes qui auront un effet sur cette décision. Cette adaptation est plus efficace que de suivre chaque centime avec la même intensité toute l’année.
Je recommande enfin de faire une pause avant de modifier plusieurs paramètres à la fois. Si les catégories, les limites et la période changent simultanément, il devient difficile de savoir ce qui a amélioré le suivi. Une seule modification à la fois permet de comprendre son propre système et de conserver les réglages qui fonctionnent vraiment.
Mon verdict après une utilisation régulière
Budget et suivi de dépenses me paraît être une bonne porte d’entrée vers une gestion quotidienne plus consciente. Son intérêt n’est pas de remplacer un conseiller financier, un relevé bancaire ou un tableur avancé. Il réside dans une routine accessible : noter, classer, vérifier, puis ajuster avant que les petites dépenses ne deviennent une surprise.
Le fait qu’elle soit gratuite facilite l’essai, et sa compatibilité avec Android 7.0 la rend pertinente pour les utilisateurs qui ne possèdent pas le téléphone le plus récent. Le développeur, Cleaner + Antivirus + VPN company, propose ici un outil orienté vers le contrôle des finances plutôt qu’une suite complexe. La classification PEGI 3 confirme aussi son positionnement grand public.
Mon conseil est de lui donner une vraie chance pendant une période suffisamment longue pour observer une habitude, sans chercher la perfection dès le premier jour. Si vous acceptez de saisir vos dépenses et que vous voulez une vue claire de votre budget, elle peut devenir un compagnon pratique. Si vous attendez une synchronisation bancaire exhaustive, une gestion comptable poussée ou une automatisation complète, mieux vaut vous tourner vers une solution spécialisée.
Je retiens donc une application simple, utile quand elle est intégrée à un rituel, mais dépendante de la constance de la personne qui l’utilise. Pour commencer à comprendre ses finances sans se perdre dans des réglages complexes, c’est une option que je pourrais recommander à un ami. Sa vraie réussite se mesure moins au nombre d’écrans consultés qu’à la décision prise avant le prochain achat.
Foire aux questions
01Qu’est-ce que l’application Budget et suivi de dépenses ?
Budget et suivi de dépenses est une application conçue pour vous aider à organiser vos finances personnelles au quotidien. Elle permet généralement d’enregistrer vos revenus et vos achats, de classer les dépenses par catégories et de consulter l’évolution de votre budget. Son interface vise surtout les utilisateurs qui recherchent une solution simple pour mieux comprendre leurs habitudes financières et éviter les dépassements.
02Comment ajouter et classer une dépense dans l’application ?
Après avoir ouvert l’application, vous pouvez enregistrer une dépense en indiquant son montant, sa date et, selon les options disponibles, une description ou une catégorie comme alimentation, transport, logement ou loisirs. Le classement facilite ensuite la lecture des rapports et permet d’identifier les postes qui consomment le plus votre budget. La saisie régulière reste essentielle pour obtenir un suivi réellement précis.
03L’application permet-elle de définir un budget mensuel ?
Oui, l’objectif principal de Budget et suivi de dépenses est de vous permettre de fixer des limites de dépenses et de suivre leur progression sur une période donnée. Vous pouvez ainsi comparer le montant prévu avec les sommes réellement dépensées. Cette fonction est particulièrement utile pour anticiper les fins de mois difficiles, repérer rapidement les écarts et ajuster vos habitudes avant de dépasser vos objectifs.
04Mes données financières sont-elles protégées ?
Avant d’utiliser l’application, il est recommandé de consulter sa politique de confidentialité et les autorisations demandées. Les informations saisies peuvent inclure des données personnelles liées à vos revenus et à vos dépenses, même si elles ne correspondent pas directement à des opérations bancaires. Utilisez un mot de passe ou le verrouillage de votre téléphone, et évitez de partager des captures contenant des informations sensibles.
05Budget et suivi de dépenses est-elle gratuite et fonctionne-t-elle sans connexion Internet ?
La disponibilité des fonctions gratuites, des achats intégrés ou d’une version premium peut varier selon la plateforme et la version installée. Certaines fonctions de base, comme la saisie manuelle des dépenses et la consultation du budget, peuvent fonctionner hors ligne, tandis que la synchronisation ou la sauvegarde peuvent nécessiter Internet. Vérifiez toujours la fiche officielle avant le téléchargement pour connaître les conditions exactes.


